一纸借条守住人情账!从典型案例学民间借贷必知法律“硬规矩”
来源:绛县人民法院微信公众号 | 责任编辑:古红军 | 发布时间: 2026-10-13 10:54
“借钱容易要账难”,亲友之间互相周转,本是人情往来。可一旦利息约定不清、证据没留好,原本的“帮忙”,最后可能变成“对簿公堂”。近日,绛县人民法院审理了一起民间借贷纠纷案件,再次提醒大家:借钱有规矩,利息有红线,维权靠证据,守好“钱袋子”。
以案说法
基本案情
张某和李某是多年朋友。李某因生意周转需要,向张某借款5万元。双方关系不错,张某也没好意思把条件说得太“生分”,直接通过银行转账给李某,没有让李某出具借条,仅微信简单说了一句“钱先借你周转”。双方口头约定1年内还清。
借款到期后,李某一直没有主动还款。张某多次微信、电话催要,李某先是拖延,后来直接辩称这笔钱是张某自愿赠与,不是借款,拒绝偿还。无奈之下,张某诉至法院,要求李某偿还借款本金5万元及逾期利息。
庭审中,张某提交银行转账记录、微信聊天记录、通话录音作为证据。微信聊天记录完整记录了李某借钱、张某催款的全过程,通话录音里李某也承认借钱事实。
法院审理
法院经审理认为,自然人之间的借款合同,自款项实际交付时成立。张某提交的转账凭证、微信聊天记录、通话录音相互印证,能够证实双方存在借贷合意,张某已经交付5万元借款,借贷关系合法有效。李某主张款项属于赠与,但未能提交任何证据予以佐证,应当承担举证不能的法律后果。
最终法院判决:李某于判决生效之日起十日内偿还张某借款本金5万元,并支付逾期还款利息。
法官说法
不少人借钱时总觉得:“都是熟人,写太清楚显得生分。”
可现实往往是:借钱时嘴上讲义气,要钱时讲法律。
法院判案,不是看谁更委屈,也不是看谁嗓门更大,而是看证据、看约定、看法律规定。
很多群众存在误区:有转账记录就一定能打赢官司。转账记录只能证明资金流转,无法直接证明这笔钱是借款。如果没有聊天记录、借条等证据证明双方存在“借钱”的合意,一旦对方抗辩是赠与、货款、还款,出借人很可能面临败诉风险。
民间借贷四大高频风险点
证据缺失风险
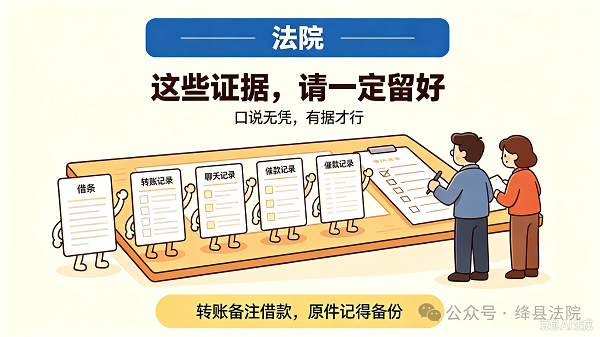
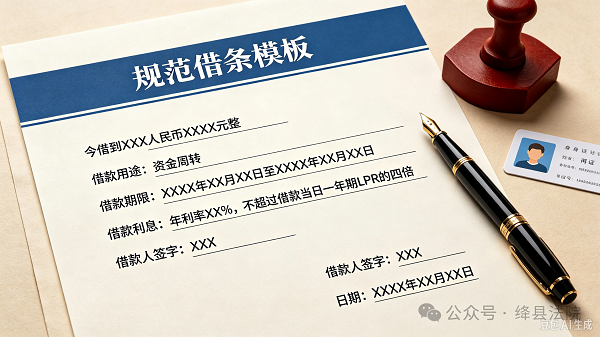
尽量签订书面借条,写明出借人、借款人姓名、身份证号、借款金额、用途、还款日期、利息。微信/银行转账务必备注:借款。完整保存借条原件、转账凭证、聊天记录、催款录音,电子证据做好备份。
诉讼时效风险
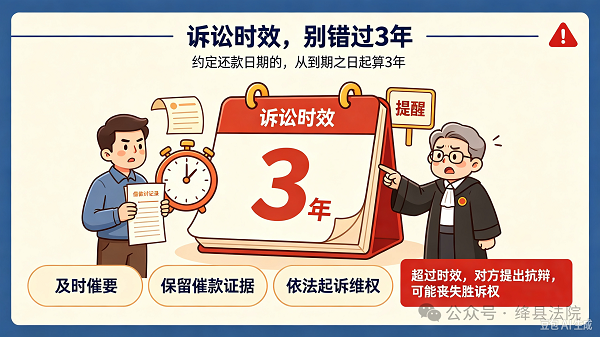
约定还款日期的,诉讼时效自还款到期之日起3年。期间要保留催款记录,催款可以中断时效,重新起算。超过3年不主张权利,对方提出时效抗辩,债权将丧失胜诉权。没有约定还款期限的,可随时要求对方偿还。
利息约定风险
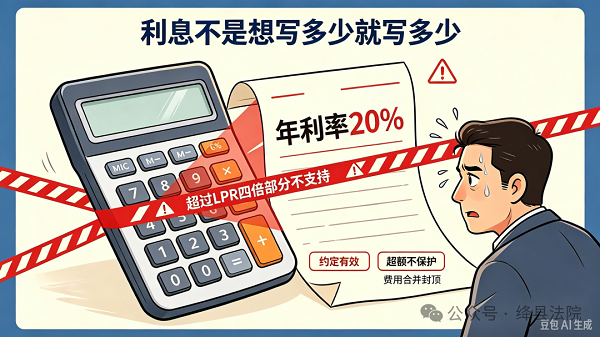
依据《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》第二十五条:出借人请求借款人按照合同约定利率支付利息的,人民法院应予支持,但是双方约定的利率超过合同成立时一年期贷款市场报价利率(LPR)四倍的部分,法律不予保护。
担保签字风险
给他人借款做担保签字时,一定要看清担保类型、担保期限。不要随便在借条担保人处签字,一旦签字,借款人无力还款时,担保人需要承担还款责任。
法条解读
利息和担保的法律“硬规矩”
(一)利息约定:这些情况法律不支持
1.无息借贷的法定情形
依据《中华人民共和国民法典》第六百八十条明确:借款合同对支付利息约定不明确,当事人不能达成补充协议的,按照当地或者当事人的交易方式、交易习惯、市场利率等因素确定利息;自然人之间借款的,视为没有利息。借款合同对支付利息没有约定的,视为没有利息。也就是说,亲友间借钱没明确约定利息,诉讼主张利息的,法院将不予支持。
2.利息上限的法定标准
根据《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》第二十五条明确规定,民间借贷利率的司法保护上限为合同成立时一年期贷款市场报价利率(LPR)的四倍。例如2025年9月一年期LPR为3%,则合法年利率上限为12%,超过部分的利息约定无效,借款人可拒绝支付,已支付的超额利息还可要求返还或抵扣本金。
(二)担保方式的默认规则
《中华人民共和国民法典》第六百八十六条明确,当事人在保证合同中对保证方式没有约定或者约定不明确的,按照一般保证承担保证责任。
法官提醒
借钱,既是经济行为,也是信任行为。
但信任不等于没有规矩,好意不等于不用留证据。约定利息时,别只顾着“高回报”;催款时,也别只顾着“伤和气”。真正稳妥的做法,是从一开始就把事情说清楚、把证据留完整、把利息定合法。
毕竟,保护自己的合法权益,从来都不是不信任他人,而是让人情和法律各归其位。
今后,绛县人民法院将继续通过以案释法,把专业法律知识转化为群众听得懂、记得住、用得上的普法内容,引导大家依法办事、依法维权。
(图片由AI生成)
通讯员:王康燕